Vốn ngân hàng cho DNNN: Trụ cột tài chính và hướng đi bền vững
Phân tích vai trò của vốn tín dụng ngân hàng đối với DNNN và giải pháp đa dạng hóa nguồn vốn theo Nghị quyết 79 để thúc đẩy đổi mới sáng tạo bền vững.
Vốn tín dụng ngân hàng cho DNNN đóng vai trò là trụ cột tài chính then chốt, giúp các doanh nghiệp nhà nước triển khai những dự án hạ tầng và công nghiệp chiến lược cho quốc gia.
Trong cơ cấu huy động vốn của các doanh nghiệp nhà nước (DNNN), tín dụng ngân hàng không chỉ là một công cụ tài chính mà còn là “mạch máu” duy trì hoạt động đầu tư. Tuy nhiên, sự phụ thuộc này xuất phát từ những đặc thù riêng biệt về quản trị và vận hành của khu vực kinh tế nhà nước.
Vì sao DNNN phụ thuộc lớn vào vốn tín dụng ngân hàng?
Khác với khu vực tư nhân vốn linh hoạt trong việc thế chấp tài sản hoặc huy động vốn cộng đồng, DNNN đối mặt với nhiều rào cản nội tại. Phần lớn tài sản của các đơn vị này thuộc sở hữu nhà nước, dẫn đến việc định giá và sử dụng làm tài sản bảo đảm cho các khoản vay thường gặp nhiều quy định khắt khe, thiếu sự linh hoạt.
Hơn nữa, nhiều DNNN hiện nay đang gánh vác các nhiệm vụ chính trị - xã hội, thực hiện các mục tiêu công ích thay vì thuần túy chạy theo lợi nhuận. Điều này khiến nguồn vốn tích lũy nội bộ bị bào mòn, khả năng tái đầu tư từ lợi nhuận sau thuế trở nên hạn chế. Trong khi đó, ngân sách nhà nước đã chuyển dịch theo hướng không cấp vốn thường xuyên, đẩy DNNN vào thế phải tìm đến các tổ chức tín dụng.
Một điểm nghẽn khác nằm ở thị trường vốn. Dù một số tập đoàn lớn đã niêm yết, nhưng nhìn chung, tỷ lệ cổ phần hóa của nhiều DNNN còn thấp, khiến kênh huy động vốn qua chứng khoán và phát hành trái phiếu doanh nghiệp chưa thực sự phát huy hiệu quả, tạo nên sự phụ thuộc lớn vào vốn vay ngân hàng.
Đánh giá chất lượng tín dụng: Điểm sáng từ các ngành then chốt
Một thực tế đáng ghi nhận là chất lượng tín dụng đối với khu vực DNNN thường được đánh giá ở mức tốt. Điều này không ngẫu nhiên mà đến từ đặc thù lĩnh vực hoạt động. Các DNNN chủ yếu nắm giữ những ngành xương sống của nền kinh tế như: năng lượng, hàng không, dầu khí, viễn thông và hạ tầng giao thông.
Đây là những lĩnh vực có nhu cầu thị trường ổn định, rủi ro biến động thấp và luôn gắn liền với chiến lược phát triển dài hạn của Chính phủ. Nhờ đó, khả năng hoàn trả nợ và chất lượng tài sản đảm bảo của các khoản vay này thường cao, giữ tỷ lệ nợ xấu ở mức an toàn.
Ngoài ra, với hệ thống quản trị bài bản và đội ngũ chuyên gia trình độ cao trong các lĩnh vực kỹ thuật phức tạp, việc triển khai vốn đầu tư tại các DNNN thường tuân thủ quy trình chặt chẽ. Những dự án lớn trong lĩnh vực điện lực hay vận tải biển không chỉ tạo ra lợi nhuận mà còn tạo tác động lan tỏa, thúc đẩy tăng trưởng cho toàn bộ chuỗi cung ứng của nền kinh tế.
Thách thức từ Nghị quyết 79: Khi tín dụng không còn là “chiếc áo vừa vặn”
Nghị quyết 79 của Bộ Chính trị đặt ra yêu cầu DNNN phải tiên phong trong khoa học - công nghệ và đổi mới sáng tạo. Tuy nhiên, đây chính là điểm mà tín dụng ngân hàng bộc lộ hạn chế. Đầu tư cho R&D (Nghiên cứu và Phát triển) thường có rủi ro cực cao, thời gian thu hồi vốn kéo dài hàng thập kỷ và gần như không có tài sản thế chấp hữu hình.
Sự cần thiết của việc đa dạng hóa nguồn vốn
Ngân hàng thương mại, với đặc thù huy động ngắn hạn để cho vay, không thể tài trợ toàn bộ cho các dự án công nghệ dài hạn mà không gây rủi ro cho hệ thống tài chính (rủi ro kỳ hạn). Để giải quyết bài toán này, Việt Nam cần một chiến lược đa dạng hóa nguồn vốn:
- Phát triển thị trường vốn: Đẩy mạnh thị trường trái phiếu doanh nghiệp và chứng khoán để huy động vốn trung và dài hạn.
- Vai trò của Ngân sách Nhà nước: Nhà nước cần đóng vai trò chủ đạo trong giai đoạn đầu của nghiên cứu, mua công nghệ và xây dựng phòng thí nghiệm. Khi công nghệ đã được thương mại hóa, các tổ chức tài chính mới nên tham gia sâu hơn.
- Quỹ đầu tư phát triển: Xây dựng các quỹ chuyên biệt cho đổi mới sáng tạo để chia sẻ rủi ro với doanh nghiệp.
Giải pháp nâng cao năng lực tài chính cho hệ thống ngân hàng nhà nước
Để các ngân hàng thương mại nhà nước tiếp tục là đầu tàu cung ứng vốn, vấn đề cấp bách hiện nay là tăng vốn điều lệ. Việc tăng vốn chậm trong khi quy mô tín dụng tăng nhanh sẽ gây áp lực lên các tỷ lệ an toàn vốn (CAR).
Một giải pháp mang tính đột phá là thiết lập cơ chế cho phép các ngân hàng này giữ lại một phần lợi nhuận hàng năm để bổ sung vốn điều lệ theo chu kỳ (ví dụ 3-5 năm). Cơ chế này tạo ra động lực kép: một mặt thúc đẩy ngân hàng hoạt động hiệu quả hơn để tăng vốn tự có, mặt khác giảm áp lực cấp vốn từ ngân sách nhà nước.
Khi năng lực tài chính được củng cố, các ngân hàng sẽ đủ tiềm lực để thiết lập các gói tín dụng đặc thù cho lĩnh vực khoa học - công nghệ, hiện thực hóa tinh thần của Nghị quyết 79 và nâng cao năng lực cạnh tranh quốc gia.
Lời kết: Tín dụng ngân hàng vẫn là điểm tựa, nhưng không nên là điểm tựa duy nhất. Việc chuyển dịch từ tư duy “phụ thuộc vốn vay” sang “đa dạng hóa nguồn vốn” sẽ là chìa khóa để DNNN thực sự trở thành lực lượng dẫn dắt nền kinh tế trong kỷ nguyên đổi mới sáng tạo. Theo bạn, đâu là rào cản lớn nhất khiến các DNNN chưa thể tiếp cận mạnh mẽ hơn với thị trường trái phiếu? Hãy chia sẻ góc nhìn của bạn cùng chúng tôi!
Quy trình & thành phần
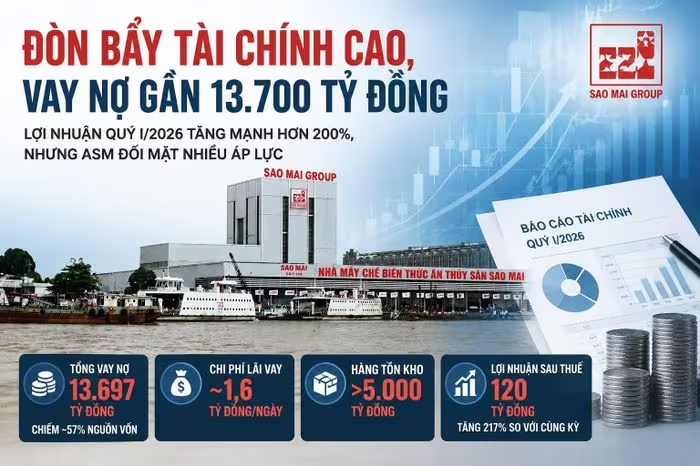
Nghịch lý Tập đoàn Sao Mai: Lãi tăng vọt nhưng nợ vay chạm mốc 13.700 tỷ
Tập đoàn Sao Mai (ASM) ghi nhận lợi nhuận quý I/2026 tăng 217%, nhưng áp lực nợ vay 13.700 tỷ đồng với chi phí lãi 1,6 tỷ/ngày là bài toán hóc búa. Xem chi tiết!
Lịch chốt quyền chi trả cổ tức tuần 11-15/05: DHG dẫn đầu với 50%
Tổng hợp 39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05. DHG dẫn đầu với tỷ lệ 50%, cùng nhiều mã hấp dẫn khác. Xem chi tiết lịch chi trả tại đây!
CPV Food Nâng Tầm Thực Phẩm Việt Với Chứng Nhận Quốc Tế CPF Food Standard
CPV Food chính thức đạt chứng nhận CPF Food Standard, tiên phong áp dụng chuẩn quản trị thực phẩm toàn cầu cùng chiến lược '3 An Toàn'. Xem chi tiết tại đây!
Ngành Game Việt Nam: Bước Nhảy Vọt Tới Mốc 2,42 Tỷ USD Và Chiến Lược AI
Khám phá tiềm năng bứt phá của ngành game Việt Nam với mục tiêu doanh thu 2,42 tỷ USD vào năm 2029, sức hút từ eSports và cuộc cách mạng AI. Xem ngay!