Nghịch lý Tập đoàn Sao Mai: Lãi tăng vọt nhưng nợ vay chạm mốc 13.700 tỷ
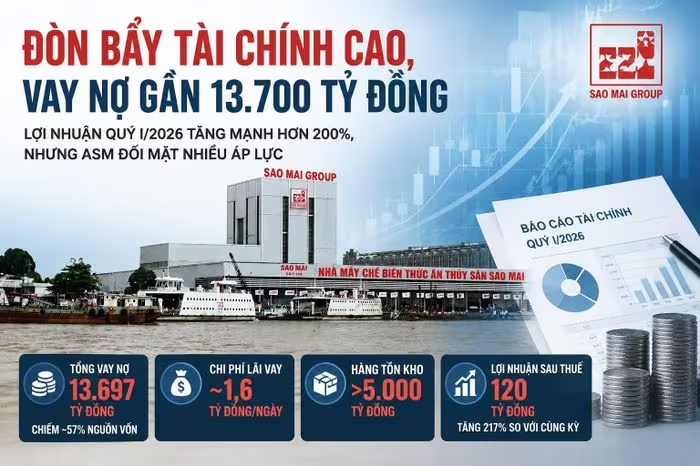
Tập đoàn Sao Mai (ASM) ghi nhận lợi nhuận quý I/2026 tăng 217%, nhưng áp lực nợ vay 13.700 tỷ đồng với chi phí lãi 1,6 tỷ/ngày là bài toán hóc búa. Xem chi tiết!
Tình hình tài chính Tập đoàn Sao Mai (ASM) đang cho thấy một nghịch lý khi lợi nhuận quý I/2026 tăng trưởng mạnh mẽ nhưng áp lực nợ vay 13.700 tỷ đồng vẫn cực kỳ lớn.
Việc duy trì một đòn bẩy tài chính cao trong bối cảnh chi phí vốn biến động luôn là con dao hai lưỡi đối với các doanh nghiệp đa ngành. Đối với ASM, con số lãi ròng tăng trưởng ấn tượng không thể che lấp được áp lực chi trả lãi vay hàng ngày, tạo nên một bức tranh tài chính vừa tiềm năng nhưng cũng đầy rủi ro.
Áp lực nợ vay: “Cơn đau đầu” 1,6 tỷ đồng mỗi ngày
Theo báo cáo tài chính hợp nhất quý I/2026, tổng tài sản của CTCP Tập đoàn Sao Mai ghi nhận mức 24.090 tỷ đồng. Tuy nhiên, điểm đáng lưu ý nhất nằm ở cơ cấu nguồn vốn. Doanh nghiệp hiện đang gánh khoản nợ phải trả lên tới 15.779 tỷ đồng, trong đó tổng vay nợ chiếm 13.697 tỷ đồng, tương đương khoảng 57% tổng nguồn vốn.
Trong cơ cấu nợ này, có khoảng 970 tỷ đồng là trái phiếu doanh nghiệp. Điều đáng nói là chi phí tài chính cho quý I/2026, dù giảm 14% xuống còn 150 tỷ đồng, nhưng riêng chi phí lãi vay đã chiếm tới 145 tỷ đồng. Chia trung bình, mỗi ngày ASM phải chi ra khoảng 1,6 tỷ đồng chỉ để trả lãi cho ngân hàng.
Điểm sáng lợi nhuận và sự sụt giảm chi phí giá vốn
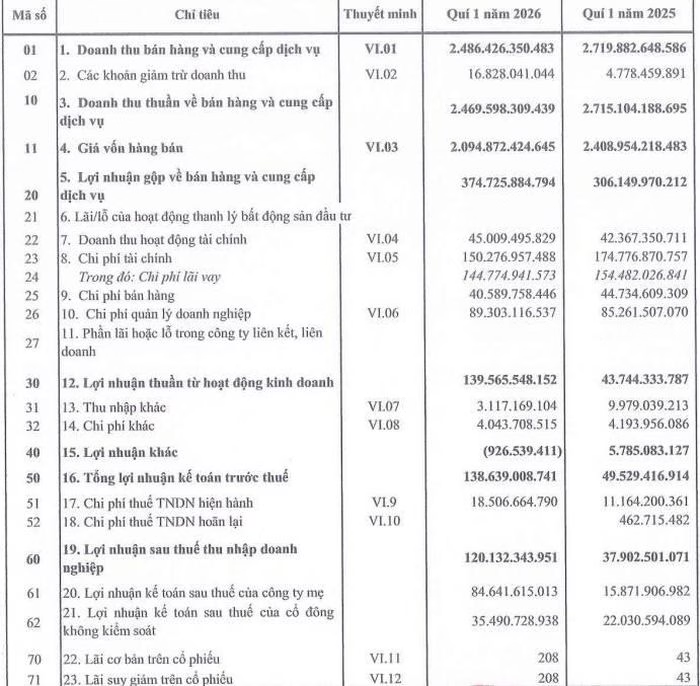
Bất chấp áp lực nợ nần, ASM lại ghi nhận kết quả kinh doanh quý I/2026 đầy khởi sắc. Doanh thu thuần đạt 2.470 tỷ đồng (giảm 10% so với cùng kỳ), nhưng điểm mấu chốt nằm ở việc giá vốn hàng bán giảm sâu hơn (giảm 13%) xuống còn 2.095 tỷ đồng.
Nhờ tối ưu hóa chi phí đầu vào, lãi gộp của doanh nghiệp tăng 22,4% lên mức 375 tỷ đồng. Kết quả cuối cùng, lãi sau thuế đạt 120 tỷ đồng, tăng trưởng đột phá 217% so với cùng kỳ năm trước. Điều này cho thấy khả năng quản trị chi phí vận hành của ASM đang có chuyển biến tích cực.
Rủi ro thanh khoản: Vốn bị “giam” tại bất động sản và công nợ
Một chuyên gia phân tích tài chính sẽ nhìn thấy rủi ro lớn nhất của ASM không chỉ nằm ở nợ vay mà là ở khả năng xoay vòng vốn. Hiện tại, một lượng tiền khổng lồ của doanh nghiệp đang bị “đóng băng” ở các khoản mục sau:
- Hàng tồn kho: Vượt mức 5.000 tỷ đồng, trong đó bất động sản chiếm tỷ trọng lớn nhất với 2.432 tỷ đồng.
- Phải thu khách hàng: Đạt 2.747 tỷ đồng, trong đó khoản thu từ EVN lên tới hơn 512 tỷ đồng.
- Trả trước cho người bán: Hơn 3.040 tỷ đồng, chủ yếu tập trung vào các dự án giải phóng mặt bằng và bất động sản.
Việc dồn vốn vào các dự án dài hạn như Khu đô thị Bình Long, Resort Thọ Xuân hay các nhà máy thủy sản tại Hoa Kỳ cho thấy chiến lược mở rộng tham vọng của ASM. Tuy nhiên, khi dòng tiền về chậm trong khi lãi vay phải trả hàng ngày, áp lực thanh khoản ngắn hạn sẽ trở nên cực kỳ căng thẳng.
Từ doanh nghiệp liên doanh đến tập đoàn đa ngành tỷ đô
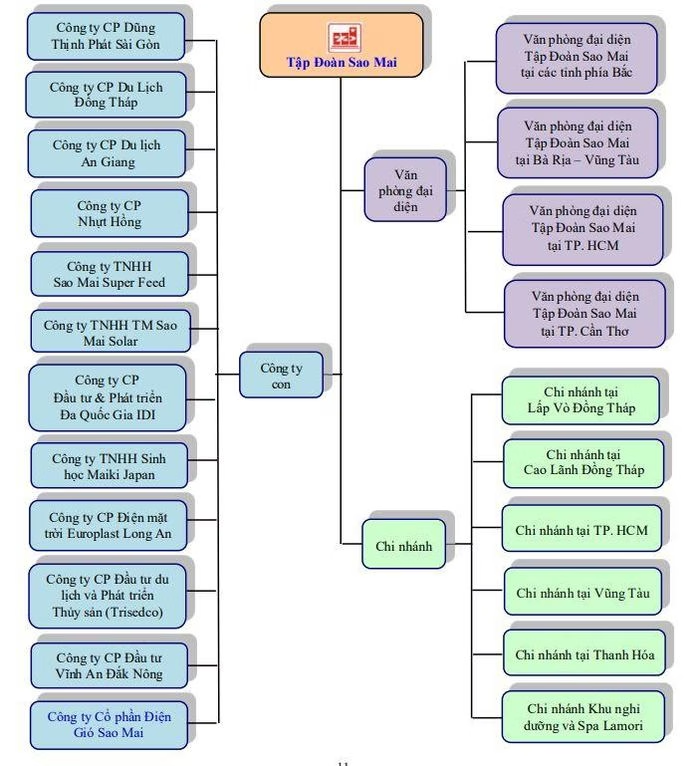
Nhìn lại lịch sử, ASM là một điển hình của sự tăng trưởng nóng. Bắt đầu từ năm 1997 với vốn điều lệ chỉ 905 triệu đồng, doanh nghiệp đã thực hiện 14 lần tăng vốn để đạt mức hơn 4.071 tỷ đồng hiện nay. Việc niêm yết trên HoSE từ năm 2010 đã tạo đà cho ASM huy động vốn mạnh mẽ để thâu tóm và phát triển các mảng từ thủy sản, năng lượng mặt trời đến bất động sản và du lịch.
Góc nhìn chuyên gia: ASM cần làm gì để bền vững?
Với cấu trúc tài chính hiện tại, ASM không nên tiếp tục gia tăng đòn bẩy. Ưu tiên hàng đầu lúc này phải là tăng tốc độ luân chuyển hàng tồn kho và thu hồi công nợ để giảm áp lực lãi vay. Việc sở hữu hơn 3.495 tỷ đồng tiền mặt và tiền gửi là một “tấm đệm” an toàn, nhưng không thể duy trì lâu dài nếu chi phí lãi vay tiếp tục bào mòn lợi nhuận.
Liệu chiến lược đa ngành sẽ là bệ phóng đưa ASM bứt phá hay sẽ trở thành gánh nặng tài chính trong giai đoạn thị trường bất động sản còn nhiều khó khăn? Đây là câu hỏi mà các nhà đầu tư cần theo dõi sát sao trong các quý tiếp theo.
Bạn đánh giá thế nào về mức độ rủi ro của ASM với khoản nợ 13.700 tỷ đồng? Hãy chia sẻ ý kiến của bạn ở phần bình luận hoặc theo dõi các phân tích chứng khoán mới nhất của chúng tôi.
Câu hỏi thường gặp (FAQ)
Lợi nhuận quý I/2026 của Tập đoàn Sao Mai (ASM) thay đổi thế nào?Lợi nhuận sau thuế quý I/2026 của ASM đạt 120 tỷ đồng, tăng trưởng mạnh mẽ 217% so với cùng kỳ năm trước nhờ tối ưu hóa giá vốn hàng bán.
Áp lực nợ vay của ASM hiện nay ra sao?ASM đang gánh khoản nợ gần 13.700 tỷ đồng (chiếm 57% nguồn vốn), khiến doanh nghiệp phải chi trả lãi vay trung bình khoảng 1,6 tỷ đồng mỗi ngày.
Tại sao ASM có lợi nhuận tăng nhưng vẫn gặp rủi ro tài chính?Vì một lượng vốn lớn đang bị giam trong hàng tồn kho bất động sản (>2.400 tỷ) và các khoản phải thu, trả trước, gây rủi ro thanh khoản trong khi chi phí lãi vay hàng ngày rất cao.
Câu hỏi thường gặp
Lợi nhuận quý I/2026 của Tập đoàn Sao Mai (ASM) thay đổi thế nào?
Lợi nhuận sau thuế quý I/2026 của ASM đạt 120 tỷ đồng, tăng trưởng mạnh mẽ 217% so với cùng kỳ năm trước nhờ tối ưu hóa giá vốn hàng bán.
Áp lực nợ vay của ASM hiện nay ra sao?
ASM đang gánh khoản nợ gần 13.700 tỷ đồng (chiếm 57% nguồn vốn), khiến doanh nghiệp phải chi trả lãi vay trung bình khoảng 1,6 tỷ đồng mỗi ngày.
Tại sao ASM có lợi nhuận tăng nhưng vẫn gặp rủi ro tài chính?
Vì một lượng vốn lớn đang bị giam trong hàng tồn kho bất động sản (2.400 tỷ) và các khoản phải thu, trả trước, gây rủi ro thanh khoản trong khi chi phí lãi vay hàng ngày rất cao.
Quy trình & thành phần
Rủi Ro Khủng Hoảng Dầu Mỏ 2027: Lời Cảnh Báo Đắt Giá Từ Saudi Aramco
CEO Saudi Aramco cảnh báo khủng hoảng dầu mỏ có thể kéo dài đến 2027 do tắc nghẽn eo biển Hormuz. Phân tích chi tiết về rủi ro cung ứng và chiến lược thích ứng.
Giá hồ tiêu hôm nay 11/5: Nội địa đi ngang, thế giới neo cao
Cập nhật giá hồ tiêu hôm nay 11/5: Giá nội địa ổn định từ 141.000 - 144.000 đồng/kg, tiêu Ấn Độ neo cao. Xem ngay phân tích chi tiết và triển vọng thị trường!
Thống trị thị trường Mỹ, "vàng đen" Việt Nam bứt phá mạnh mẽ quý I
Khám phá lý do hạt tiêu đen Việt Nam chiếm tới 80% thị phần tại Mỹ trong quý I. Cập nhật số liệu xuất khẩu mới nhất và những thị trường tiềm năng như Canada. Xem ngay!
Ngành Game Việt Nam: Bước Nhảy Vọt Tới Mốc 2,42 Tỷ USD Và Chiến Lược AI
Khám phá tiềm năng bứt phá của ngành game Việt Nam với mục tiêu doanh thu 2,42 tỷ USD vào năm 2029, sức hút từ eSports và cuộc cách mạng AI. Xem ngay!