Bảo hiểm Agribank (ABI): Lợi nhuận quý 1/2026 tăng 17% nhờ Bancassurance
Bảo hiểm Agribank (ABI) đạt lợi nhuận 95 tỷ đồng trong quý 1/2026 nhờ kênh Bancassurance và tối ưu hóa lãi suất tiền gửi. Xem phân tích chi tiết về hiệu quả kinh doanh tại đây.
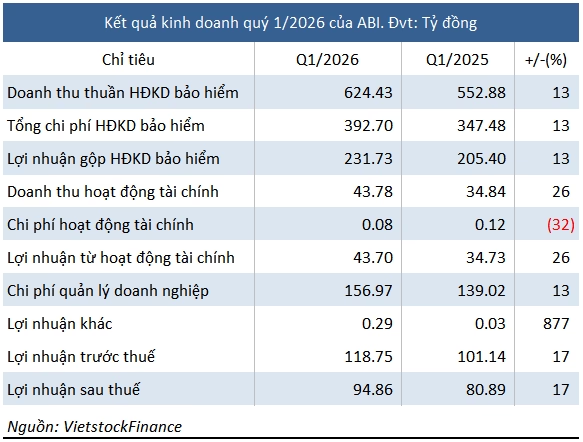
Tận dụng sức mạnh từ hệ sinh thái ngân hàng mẹ Agribank cùng chiến lược tối ưu hóa lãi suất tiền gửi, Bảo hiểm Agribank (ABI) đã ghi nhận mức tăng trưởng lợi nhuận ấn tượng 17% trong quý đầu năm 2026.
Động lực tăng trưởng từ hệ sinh thái Agribank
Báo cáo tài chính quý 1⁄2026 của CTCP Bảo hiểm Ngân hàng Nông nghiệp Việt Nam (UPCoM: ABI) cho thấy lợi nhuận sau thuế đạt gần 95 tỷ đồng. Thành quả này không đến từ sự ngẫu nhiên mà là kết quả của việc khai thác hiệu quả kênh Bancassurance thông qua ngân hàng mẹ Agribank – đơn vị hiện nắm giữ 52.08% vốn điều lệ.
Doanh thu phí bảo hiểm gốc từ các giao dịch qua Agribank đạt 66 tỷ đồng, tăng tới 48% so với cùng kỳ. Đặc biệt, các nghiệp vụ bảo hiểm tín dụng và rủi ro tài chính có bước nhảy vọt ấn tượng từ 1.7 tỷ đồng lên gần 23 tỷ đồng, minh chứng cho sự đồng bộ hóa sản phẩm tài chính trong hệ sinh thái.
Sức mạnh từ danh mục đầu tư tài chính
Bên cạnh mảng kinh doanh cốt lõi, hoạt động tài chính đóng vai trò là “trụ cột” vững chắc giúp ABI ổn định lợi nhuận. Với số dư tiền gửi có kỳ hạn đạt 3,543 tỷ đồng, việc lãi suất huy động tại Agribank tăng lên mức 4.5% - 7.4% đã trực tiếp thúc đẩy doanh thu hoạt động tài chính tăng 26%, đạt gần 44 tỷ đồng.
Tuy nhiên, các chuyên gia tài chính lưu ý rằng việc hơn 72% tổng tài sản nằm ở tiền gửi ngân hàng tạo ra sự an toàn nhưng cũng khiến ABI trở nên nhạy cảm với các biến động chính sách tiền tệ. Đây là bài toán quản trị danh mục mà doanh nghiệp cần cân nhắc trong các quý tiếp theo.
Quản trị rủi ro và áp lực bồi thường
Dù doanh thu khởi sắc, ABI vẫn đối mặt với áp lực từ chi phí bồi thường bảo hiểm (tăng 18%, đạt 193 tỷ đồng), trong đó bảo hiểm sức khỏe chiếm tỷ trọng lớn nhất. Để giảm bớt gánh nặng này, công ty đã tận dụng tốt nghiệp vụ nhượng tái bảo hiểm, thu về 28.4 tỷ đồng, giúp tối ưu hóa biên lợi nhuận thuần.
Tại thời điểm 31/03/2026, tổng tài sản của ABI đạt 4,888 tỷ đồng. Với tỷ lệ nợ phải trả trên vốn chủ sở hữu ở mức 1.64 lần và dự phòng nghiệp vụ lên tới 2,139 tỷ đồng, ABI đang duy trì vị thế tài chính khá an toàn để đáp ứng các nghĩa vụ thanh toán cho khách hàng.
Bạn đánh giá thế nào về sự phụ thuộc vào kênh Bancassurance của các doanh nghiệp bảo hiểm hiện nay? Hãy chia sẻ góc nhìn của bạn ở phần bình luận bên dưới.
Câu hỏi thường gặp (FAQ)
Động lực chính giúp lợi nhuận ABI tăng trưởng trong quý 1⁄2026 là gì?Lợi nhuận của ABI tăng 17% nhờ sự cộng hưởng từ việc khai thác hiệu quả kênh phân phối Bancassurance qua Agribank và thu nhập từ lãi tiền gửi tăng do biến động lãi suất.
Mô hình kinh doanh của ABI có những rủi ro tiềm ẩn nào?ABI có sự phụ thuộc lớn vào hệ thống phân phối của Agribank và danh mục đầu tư tập trung chủ yếu vào tiền gửi, dẫn đến độ nhạy cảm cao với chính sách lãi suất ngân hàng.
Tình hình tài chính của ABI tính đến hết quý 1⁄2026 ra sao?ABI duy trì nền tảng tài chính ổn định với tổng tài sản 4,888 tỷ đồng, vốn chủ sở hữu tăng 5% và tỷ lệ nợ trên vốn chủ sở hữu kiểm soát tốt ở mức 1.64 lần.
Câu hỏi thường gặp
Động lực chính giúp lợi nhuận ABI tăng trưởng trong quý 1⁄2026 là gì?
Lợi nhuận của ABI tăng 17% nhờ sự cộng hưởng từ việc khai thác hiệu quả kênh phân phối Bancassurance qua Agribank và thu nhập từ lãi tiền gửi tăng do biến động lãi suất.
Mô hình kinh doanh của ABI có những rủi ro tiềm ẩn nào?
ABI có sự phụ thuộc lớn vào hệ thống phân phối của Agribank và danh mục đầu tư tập trung chủ yếu vào tiền gửi, dẫn đến độ nhạy cảm cao với chính sách lãi suất ngân hàng.
Tình hình tài chính của ABI tính đến hết quý 1⁄2026 ra sao?
ABI duy trì nền tảng tài chính ổn định với tổng tài sản 4,888 tỷ đồng, vốn chủ sở hữu tăng 5% và tỷ lệ nợ trên vốn chủ sở hữu kiểm soát tốt ở mức 1.64 lần.
Quy trình & thành phần
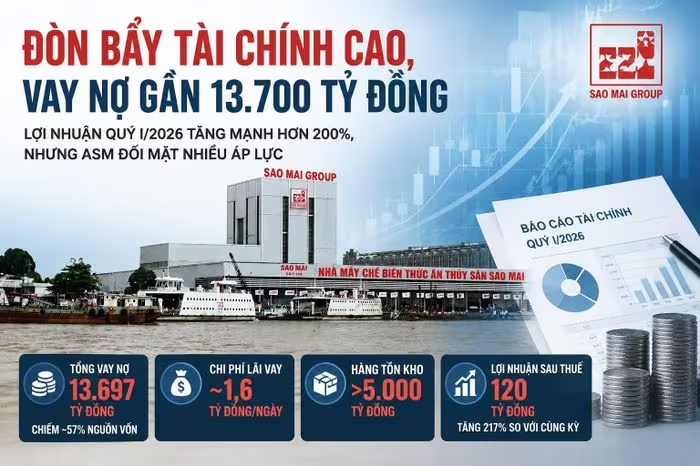
Nghịch lý Tập đoàn Sao Mai: Lãi tăng vọt nhưng nợ vay chạm mốc 13.700 tỷ
Tập đoàn Sao Mai (ASM) ghi nhận lợi nhuận quý I/2026 tăng 217%, nhưng áp lực nợ vay 13.700 tỷ đồng với chi phí lãi 1,6 tỷ/ngày là bài toán hóc búa. Xem chi tiết!
Lịch chốt quyền chi trả cổ tức tuần 11-15/05: DHG dẫn đầu với 50%
Tổng hợp 39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05. DHG dẫn đầu với tỷ lệ 50%, cùng nhiều mã hấp dẫn khác. Xem chi tiết lịch chi trả tại đây!
CPV Food Nâng Tầm Thực Phẩm Việt Với Chứng Nhận Quốc Tế CPF Food Standard
CPV Food chính thức đạt chứng nhận CPF Food Standard, tiên phong áp dụng chuẩn quản trị thực phẩm toàn cầu cùng chiến lược '3 An Toàn'. Xem chi tiết tại đây!
Ngành Game Việt Nam: Bước Nhảy Vọt Tới Mốc 2,42 Tỷ USD Và Chiến Lược AI
Khám phá tiềm năng bứt phá của ngành game Việt Nam với mục tiêu doanh thu 2,42 tỷ USD vào năm 2029, sức hút từ eSports và cuộc cách mạng AI. Xem ngay!