EVNGENCO3 (PGV): Bứt phá lợi nhuận quý I và chiến lược 'giảm nợ' bền vững
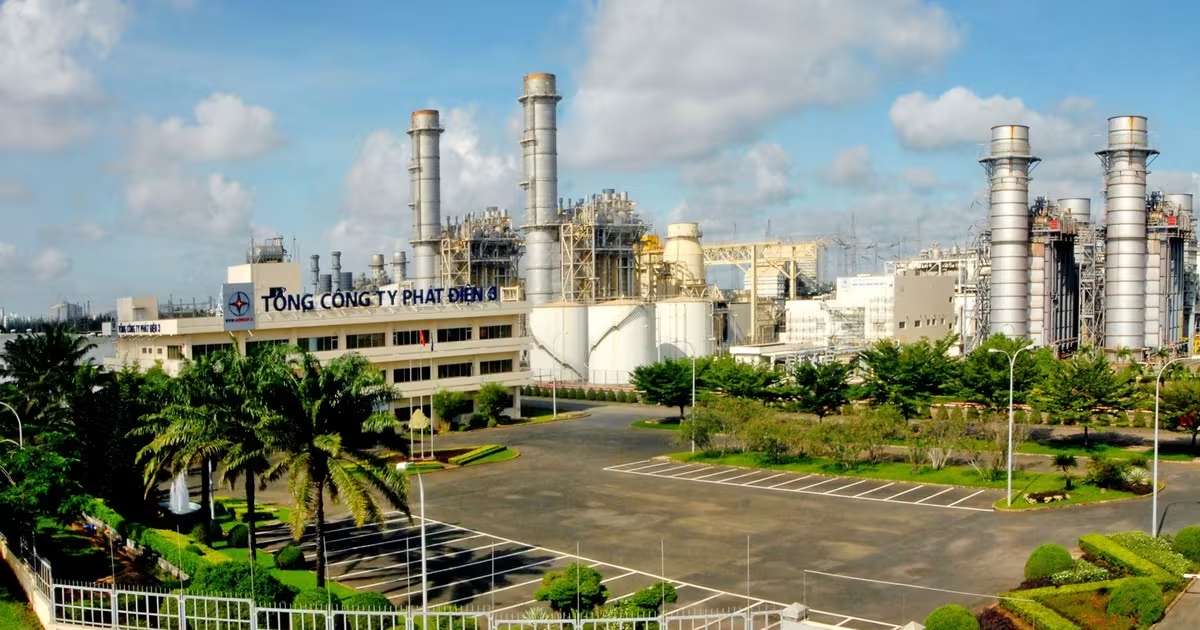
EVNGENCO3 (PGV) ghi nhận lợi nhuận quý I/2026 tăng vọt nhờ tối ưu vận hành và giảm 57% nợ vay sau 7 năm. Khám phá chiến lược chuyển dịch năng lượng LNG của PGV tại đây!
Kết quả kinh doanh của EVNGENCO3 (PGV) quý I/2026 ghi nhận sự tăng trưởng bứt phá, minh chứng cho hiệu quả từ chiến lược tái cơ cấu tài chính quyết liệt và tối ưu vận hành.
Điểm sáng lớn nhất trong báo cáo tài chính hợp nhất quý I/2026 của Tổng công ty Phát điện 3 (mã: PGV) chính là sự cải thiện mạnh mẽ về tỷ suất sinh lời. Doanh thu thuần đạt 10.368 tỷ đồng, trong đó mảng sản xuất điện của công ty mẹ đóng góp 10.090 tỷ đồng, hoàn thành gần 21% kế hoạch năm. Đáng chú ý, lợi nhuận trước thuế đạt 913 tỷ đồng, tăng gấp nhiều lần so với mức 103 tỷ đồng cùng kỳ năm trước. Việc biên lợi nhuận gộp được đẩy từ 8,5% lên 11,1% cho thấy doanh nghiệp không chỉ tăng quy mô mà còn tối ưu hóa được chi phí vận hành thực tế.
Nhu cầu điện tăng cao thúc đẩy sản lượng vận hành kỷ lục
Trong quý I, EVNGENCO3 đã cung cấp ra thị trường 6,86 tỷ kWh điện, đạt hơn 21% kế hoạch năm 2026. Động lực tăng trưởng chính đến từ tình trạng nắng nóng diện rộng, khiến nhu cầu tiêu thụ điện toàn hệ thống tăng vọt. Minh chứng rõ nét nhất là vào ngày 8⁄4, công suất cực đại của hệ thống điện quốc gia đã chạm mốc kỷ lục 52.225 MW với sản lượng tiêu thụ đạt 1,092 tỷ kWh.
Tận dụng bối cảnh này, doanh nghiệp đã đặt mục tiêu sản lượng cho tháng 4⁄2026 lên tới 2,814 tỷ kWh (trong đó công ty mẹ chiếm 2,579 tỷ kWh). Đây là mức kế hoạch tháng cao nhất từ đầu năm, cho thấy khả năng đáp ứng linh hoạt của PGV trước những biến động cực đoan của thời tiết và nhu cầu năng lượng.
‘Điểm rơi’ lợi nhuận từ chiến lược tái cơ cấu tài chính
Nếu nhìn sâu vào cấu trúc chi phí, sự bùng nổ lợi nhuận của PGV không chỉ đến từ sản lượng mà còn từ việc giảm áp lực nợ vay. Chi phí tài chính quý I giảm sâu hơn 50%, xuống còn 330 tỷ đồng. Trong đó, chi phí lãi vay giảm hơn 26%, một kết quả trực tiếp từ quá trình giảm đòn bẩy tài chính bền bỉ trong những năm qua.
Song song đó, doanh thu tài chính đạt 235 tỷ đồng nhờ tận dụng tốt sự ổn định của tỷ giá để ghi nhận lãi chênh lệch. Điều này cho thấy năng lực quản trị rủi ro tài chính của ban lãnh đạo EVNGENCO3 đã trở nên sắc bén hơn.
Chiến lược giảm đòn bẩy: Từ áp lực đến dư địa tăng trưởng
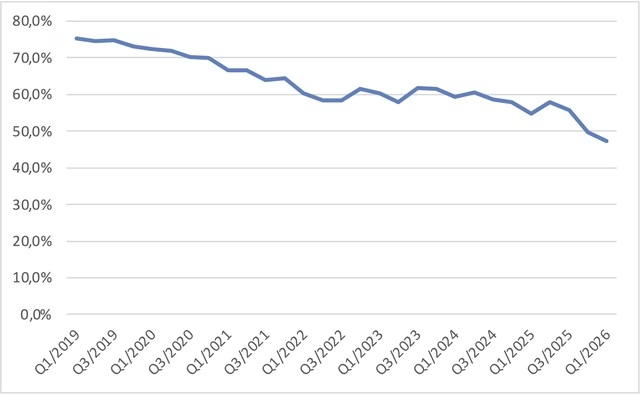
Một con số biết nói: Tổng dư nợ ngân hàng của EVNGENCO3 hiện còn khoảng 25.200 tỷ đồng, giảm tới 57% so với mức 59.000 tỷ đồng của 7 năm trước. Riêng năm qua, doanh nghiệp đã cắt giảm gần 5.000 tỷ đồng nợ vay (tương ứng 16,3%).
Hiện tại, tỷ lệ nợ phải trả trên tổng nguồn vốn đã giảm xuống dưới 65%, và tỷ lệ vay nợ ngân hàng/tổng nguồn vốn giảm mạnh từ 75,3% (cuối quý I/2029 - theo dữ liệu lịch sử) xuống còn 47,4%. Với tổng tài sản 53.100 tỷ đồng và đòn bẩy thấp, PGV hiện có một “bệ phóng” tài chính cực kỳ an toàn để triển khai các dự án đầu tư quy mô lớn mà không quá lo ngại về rủi ro thanh khoản.
Tầm nhìn 2026-2030: Chuyển dịch sang năng lượng xanh và linh hoạt
Không dừng lại ở việc tối ưu các nhà máy hiện có, EVNGENCO3 đang ráo riết thực hiện lộ trình chuyển dịch năng lượng để thích ứng với xu thế Net Zero. Danh mục đầu tư sắp tới tập trung vào các dự án chiến lược:
- Điện linh hoạt và LNG: Triển khai Nhà máy điện linh hoạt Ninh Bình và Nhà máy điện LNG Long Sơn nhằm đảm bảo an ninh năng lượng và giảm phát thải.
- Năng lượng tái tạo: Phát triển điện mặt trời nổi trên các hồ thủy điện Srêpốk 3, Buôn Kuốp và mở rộng Thủy điện Srêpốk 3.
Để hiện thực hóa các siêu dự án này, Tổng công ty đang xây dựng phương án tái cơ cấu giai đoạn 2026–2030, bao gồm cả kế hoạch phát hành cổ phiếu tăng vốn điều lệ. Đây sẽ là bước đi then chốt để nâng cao năng lực tự chủ tài chính, giảm sự phụ thuộc vào vốn vay.
Nhận định chuyên gia: Việc cổ phiếu PGV tăng hơn 23% từ đầu năm, vượt xa VN-Index và duy trì vốn hóa trên 1 tỷ USD là phản ứng hợp lý của thị trường trước một doanh nghiệp vừa biết cách “dọn dẹp” bảng cân đối kế toán, vừa có lộ trình tăng trưởng rõ ràng trong mảng năng lượng sạch. Tuy nhiên, nhà đầu tư cần theo dõi sát tiến độ pháp lý của các dự án LNG để đánh giá chính xác thời điểm hạch toán doanh thu mới.
Bạn đánh giá thế nào về khả năng tăng trưởng của PGV khi chuyển dịch sang điện LNG? Hãy chia sẻ quan điểm của bạn ở phần bình luận hoặc theo dõi các phân tích chuyên sâu về nhóm ngành năng lượng tại chuyên mục Doanh nghiệp.
Quy trình & thành phần
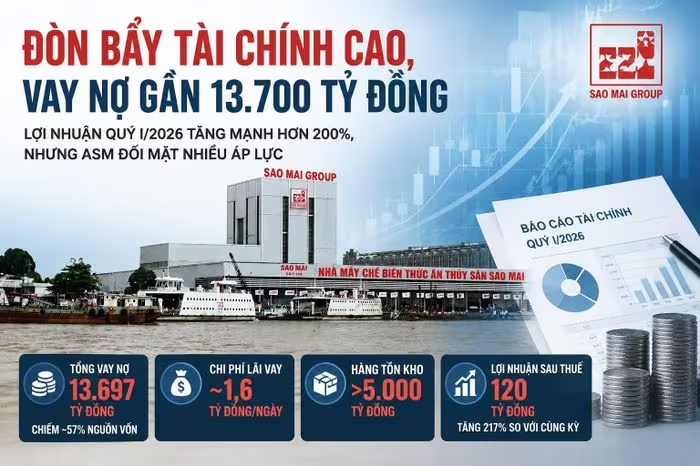
Nghịch lý Tập đoàn Sao Mai: Lãi tăng vọt nhưng nợ vay chạm mốc 13.700 tỷ
Tập đoàn Sao Mai (ASM) ghi nhận lợi nhuận quý I/2026 tăng 217%, nhưng áp lực nợ vay 13.700 tỷ đồng với chi phí lãi 1,6 tỷ/ngày là bài toán hóc búa. Xem chi tiết!
Lịch chốt quyền chi trả cổ tức tuần 11-15/05: DHG dẫn đầu với 50%
Tổng hợp 39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05. DHG dẫn đầu với tỷ lệ 50%, cùng nhiều mã hấp dẫn khác. Xem chi tiết lịch chi trả tại đây!
CPV Food Nâng Tầm Thực Phẩm Việt Với Chứng Nhận Quốc Tế CPF Food Standard
CPV Food chính thức đạt chứng nhận CPF Food Standard, tiên phong áp dụng chuẩn quản trị thực phẩm toàn cầu cùng chiến lược '3 An Toàn'. Xem chi tiết tại đây!
Ngành Game Việt Nam: Bước Nhảy Vọt Tới Mốc 2,42 Tỷ USD Và Chiến Lược AI
Khám phá tiềm năng bứt phá của ngành game Việt Nam với mục tiêu doanh thu 2,42 tỷ USD vào năm 2029, sức hút từ eSports và cuộc cách mạng AI. Xem ngay!