DVM "bốc hơi" 98% lợi nhuận quý 1: Báo động đỏ về thanh khoản?
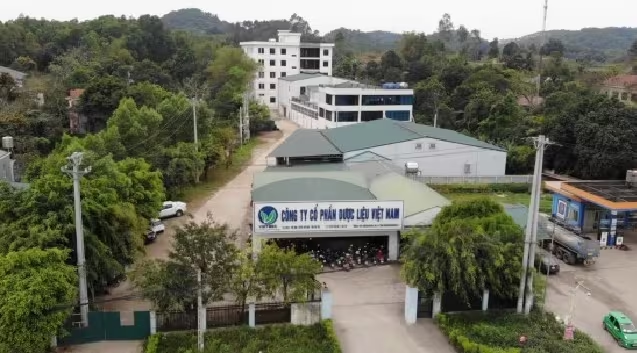
Kết quả kinh doanh DVM quý 1 gây sốc với lợi nhuận giảm 98%. Doanh thu sụt giảm mạnh, tiền mặt cạn kiệt, gây áp lực lớn lên vận hành. Xem phân tích chi tiết tại đây!
Kết quả kinh doanh DVM quý 1 cho thấy sự sụt giảm nghiêm trọng khi lợi nhuận sau thuế chỉ đạt 188 triệu đồng, giảm tới 98% so với cùng kỳ năm trước.
Việc sụt giảm gần như hoàn toàn về lợi nhuận không chỉ là một con số thống kê, mà nó phản ánh những khó khăn nội tại và áp lực vận hành mà CTCP Dược liệu Việt Nam đang phải đối mặt trong giai đoạn hiện tại.
Doanh thu sụt giảm mạnh, biên lợi nhuận bị thu hẹp
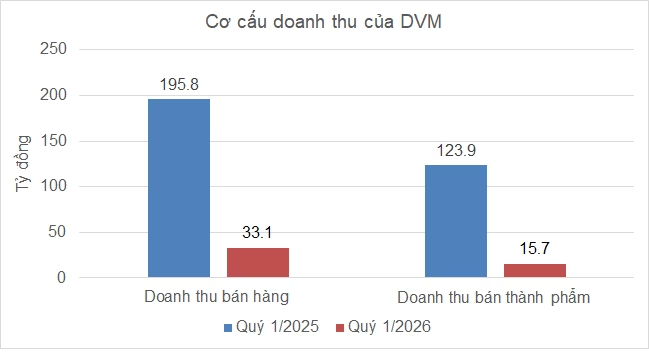
Trong quý 1, doanh thu thuần của DVM chỉ ghi nhận 49 tỷ đồng, đánh dấu mức giảm sâu tới 85% so với cùng kỳ năm ngoái. Theo giải trình từ doanh nghiệp, nguyên nhân chính đến từ việc sản lượng tiêu thụ dược phẩm suy giảm đáng kể, đồng thời công ty không còn sở hữu các hợp đồng quy mô lớn như giai đoạn trước.
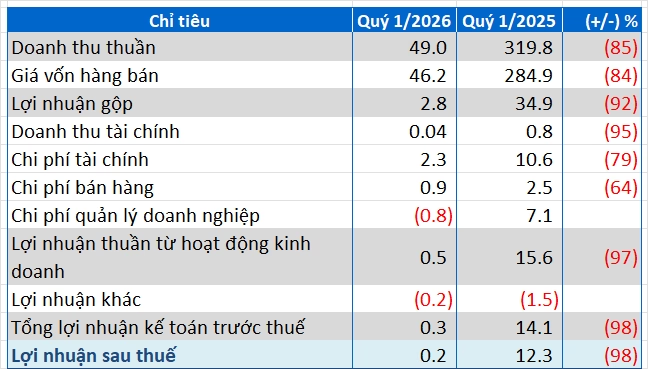
Đáng chú ý, dù giá vốn hàng bán cũng giảm theo xu hướng doanh thu, nhưng tốc độ giảm không tương xứng đã khiến biên lợi nhuận gộp bị “bào mòn”, thu hẹp từ mức 11% xuống chỉ còn 6%. Điều này cho thấy hiệu quả quản trị chi phí đầu vào của doanh nghiệp đang gặp vấn đề trước áp lực sụt giảm đầu ra.
Nghịch lý tài sản: Phải thu cao nhưng tiền mặt cạn kiệt
Nhìn vào bảng cân đối kế toán, tổng tài sản của DVM đạt 1.581 tỷ đồng. Tuy nhiên, chất lượng tài sản lại là một dấu hỏi lớn khi phần lớn giá trị nằm ở các khoản phải thu. Cụ thể, phải thu ngắn hạn đạt 683 tỷ đồng và phải thu dài hạn là 223 tỷ đồng.
Điểm đáng lo ngại nhất chính là sự sụt giảm nghiêm trọng của lượng tiền mặt. DVM đã ghi nhận mức giảm tới 110 tỷ đồng trong kỳ, khiến số dư tiền và tương đương tiền chỉ còn vỏn vẹn hơn 3 tỷ đồng. Việc thiếu hụt thanh khoản ngắn hạn trong khi duy trì các khoản vay lớn sẽ tạo ra rủi ro vận hành cực kỳ cao.
Canh bạc dài hạn tại Lào Cai và áp lực nợ vay
Trong số các khoản phải thu dài hạn, có 210 tỷ đồng liên quan đến CTCP Vitamec cho dự án Nhà máy sản xuất dược liệu, tân dược và vật tư y tế tại Lào Cai. Đây là dự án trọng điểm với tổng mức đầu tư 536 tỷ đồng (DVM góp 50%), dự kiến hoàn thành vào quý 4⁄2027 với công suất 935 tấn/năm.
Có thể thấy, DVM đang dồn nguồn lực cho tầm nhìn dài hạn. Tuy nhiên, trong ngắn hạn, chi phí tài chính (2,3 tỷ đồng) vẫn là gánh nặng khi doanh nghiệp phải vay vốn để thu mua và dự trữ dược liệu.
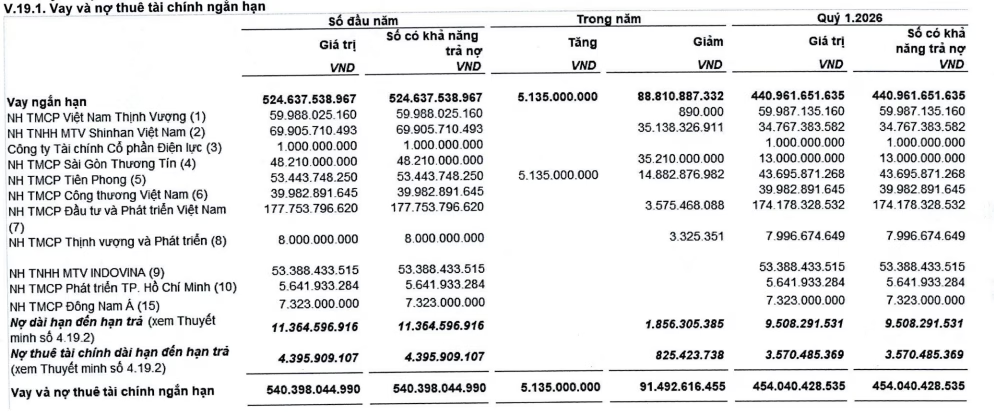
Về nguồn vốn, DVM đã nỗ lực giảm vay và nợ thuê tài chính ngắn hạn từ 540 tỷ đồng xuống còn 454 tỷ đồng. Một chi tiết đáng lưu ý là phần lớn các khoản vay này được đảm bảo bằng bất động sản, trong đó có nhiều tài sản đứng tên cá nhân ông Vũ Thành Trung.
Góc nhìn chuyên gia: DVM đang ở đâu trên bản đồ rủi ro?
Với mức vốn chủ sở hữu 776 tỷ đồng và lợi nhuận sau thuế chưa phân phối 99 tỷ đồng, DVM vẫn có một “tấm đệm” tài chính nhất định. Tuy nhiên, việc lợi nhuận quý 1 gần như biến mất cùng với sự cạn kiệt tiền mặt là tín hiệu cảnh báo về khả năng thanh khoản.
Bài học ở đây là: Một doanh nghiệp có thể có tài sản lớn, nhưng nếu tài sản đó nằm ở dạng “phải thu” mà không chuyển hóa được thành tiền mặt, họ sẽ rơi vào tình trạng “giàu trên giấy nhưng nghèo thực tế”. Sự thành bại của DVM trong thời gian tới phụ thuộc hoàn toàn vào việc thu hồi công nợ và tiến độ vận hành của nhà máy tại Lào Cai.
Liệu DVM có thể xoay chuyển tình thế trong các quý tiếp theo hay sẽ tiếp tục lún sâu vào khủng hoảng thanh khoản? Hãy chia sẻ góc nhìn của bạn ở phần bình luận hoặc theo dõi các báo cáo phân tích tiếp theo của chúng tôi.
Quy trình & thành phần
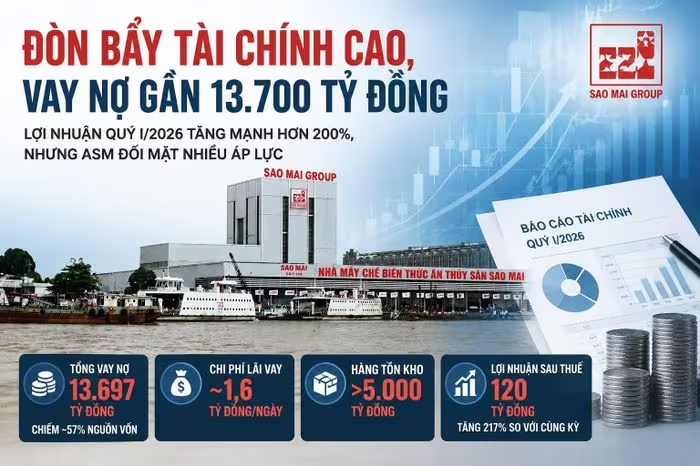
Nghịch lý Tập đoàn Sao Mai: Lãi tăng vọt nhưng nợ vay chạm mốc 13.700 tỷ
Tập đoàn Sao Mai (ASM) ghi nhận lợi nhuận quý I/2026 tăng 217%, nhưng áp lực nợ vay 13.700 tỷ đồng với chi phí lãi 1,6 tỷ/ngày là bài toán hóc búa. Xem chi tiết!
Lịch chốt quyền chi trả cổ tức tuần 11-15/05: DHG dẫn đầu với 50%
Tổng hợp 39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05. DHG dẫn đầu với tỷ lệ 50%, cùng nhiều mã hấp dẫn khác. Xem chi tiết lịch chi trả tại đây!
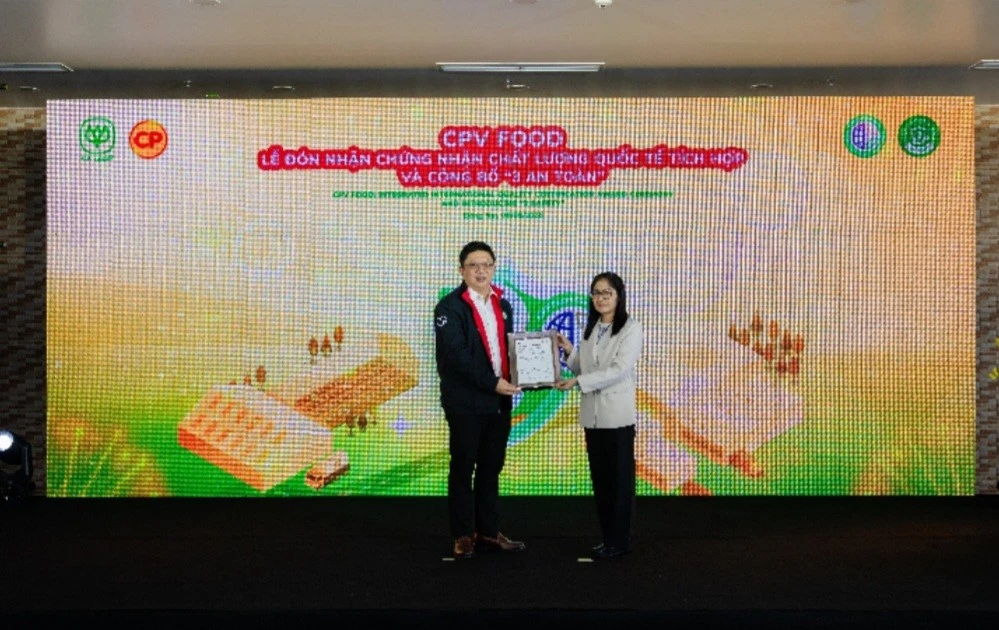
CPV Food Nâng Tầm Thực Phẩm Việt Với Chứng Nhận Quốc Tế CPF Food Standard
CPV Food chính thức đạt chứng nhận CPF Food Standard, tiên phong áp dụng chuẩn quản trị thực phẩm toàn cầu cùng chiến lược '3 An Toàn'. Xem chi tiết tại đây!
Ngành Game Việt Nam: Bước Nhảy Vọt Tới Mốc 2,42 Tỷ USD Và Chiến Lược AI
Khám phá tiềm năng bứt phá của ngành game Việt Nam với mục tiêu doanh thu 2,42 tỷ USD vào năm 2029, sức hút từ eSports và cuộc cách mạng AI. Xem ngay!