Bóc tách báo cáo tài chính quý I/2026: Lợi nhuận SIP giảm do đâu?
Trong quý I/2026, Đầu tư Sài Gòn VRG (SIP) ghi nhận lợi nhuận sau thuế giảm 11,4% do áp lực chi phí tăng cao dù doanh thu tăng trưởng. Xem chi tiết báo cáo tại đây.
Trong quý I/2026, Đầu tư Sài Gòn VRG (mã SIP) đối mặt với nghịch lý khi doanh thu tăng trưởng 11,5% nhưng lợi nhuận sau thuế lại sụt giảm 11,4%, đạt 356,58 tỷ đồng so với cùng kỳ.
Phân tích biến động lợi nhuận của SIP
Kết quả kinh doanh quý đầu năm 2026 của Đầu tư Sài Gòn VRG cho thấy sự phân hóa rõ rệt giữa doanh thu và lợi nhuận. Mặc dù lợi nhuận gộp đạt 357,03 tỷ đồng (tăng 11,5% so với cùng kỳ) nhờ biên lợi nhuận gộp duy trì ổn định ở mức 16,5%, nhưng áp lực từ các chi phí vận hành đã bào mòn lợi nhuận ròng.
Cụ thể, sự sụt giảm lợi nhuận của SIP đến từ ba yếu tố chính:
- Doanh thu tài chính: Giảm 16,6%, tương ứng hụt 38,75 tỷ đồng, xuống còn 194,71 tỷ đồng.
- Chi phí tài chính: Tăng vọt 58,4%, thêm 25,41 tỷ đồng, lên mức 68,91 tỷ đồng.
- Chi phí quản lý và bán hàng: Tăng mạnh 77%, tương đương 19,42 tỷ đồng, chạm ngưỡng 44,63 tỷ đồng.
Đánh giá kế hoạch kinh doanh và vị thế tài sản
Dù có khởi đầu không thuận lợi về mặt lợi nhuận, nhưng xét trên kế hoạch cả năm 2026 với mục tiêu lãi sau thuế 874,18 tỷ đồng, SIP đã hoàn thành được 40,8% chỉ tiêu. Điều này cho thấy doanh nghiệp vẫn đang kiểm soát tốt tiến độ so với kế hoạch đã đề ra.
Về quy mô bảng cân đối kế toán tính đến ngày 31/3/2026, tổng tài sản của SIP đạt 29.353,7 tỷ đồng, tăng 2,4% so với đầu năm. Cơ cấu tài sản của công ty vẫn tập trung chủ yếu vào:
- Tiền và đầu tư tài chính ngắn hạn: 11.537,9 tỷ đồng (chiếm 39,3%), cho thấy thanh khoản dồi dào.
- Bất động sản đầu tư: 6.241,3 tỷ đồng (chiếm 21,26%).
- Các khoản phải thu ngắn hạn: 3.791,1 tỷ đồng (chiếm 12,92%).
Tại phiên giao dịch ngày 29/4/2026, cổ phiếu SIP đóng cửa ở mức giá 60.700 đồng/cổ phiếu, vốn hóa thị trường đạt 14.696,26 tỷ đồng. Với nền tảng tài sản lớn và tỷ trọng tiền mặt cao, SIP vẫn là cái tên đáng theo dõi trong nhóm bất động sản khu công nghiệp, dù nhà đầu tư cần lưu ý thêm về khả năng kiểm soát chi phí trong các quý tiếp theo.
Bạn có đánh giá thế nào về khả năng tối ưu hóa chi phí của SIP trong giai đoạn sắp tới? Hãy để lại ý kiến thảo luận bên dưới.
Quy trình & thành phần
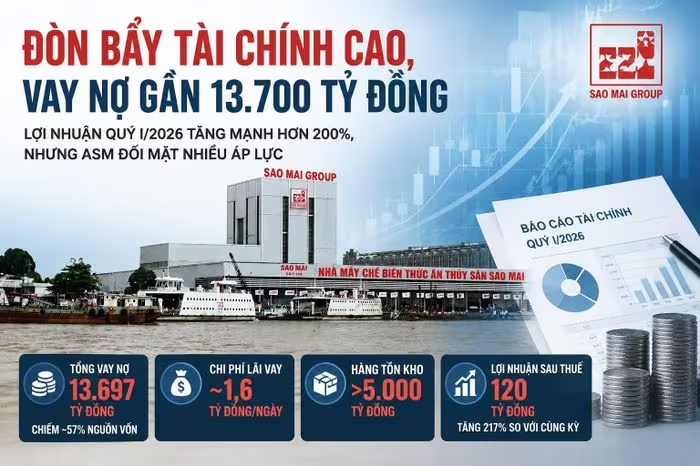
Nghịch lý Tập đoàn Sao Mai: Lãi tăng vọt nhưng nợ vay chạm mốc 13.700 tỷ
Tập đoàn Sao Mai (ASM) ghi nhận lợi nhuận quý I/2026 tăng 217%, nhưng áp lực nợ vay 13.700 tỷ đồng với chi phí lãi 1,6 tỷ/ngày là bài toán hóc búa. Xem chi tiết!
Lịch chốt quyền chi trả cổ tức tuần 11-15/05: DHG dẫn đầu với 50%
Tổng hợp 39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05. DHG dẫn đầu với tỷ lệ 50%, cùng nhiều mã hấp dẫn khác. Xem chi tiết lịch chi trả tại đây!
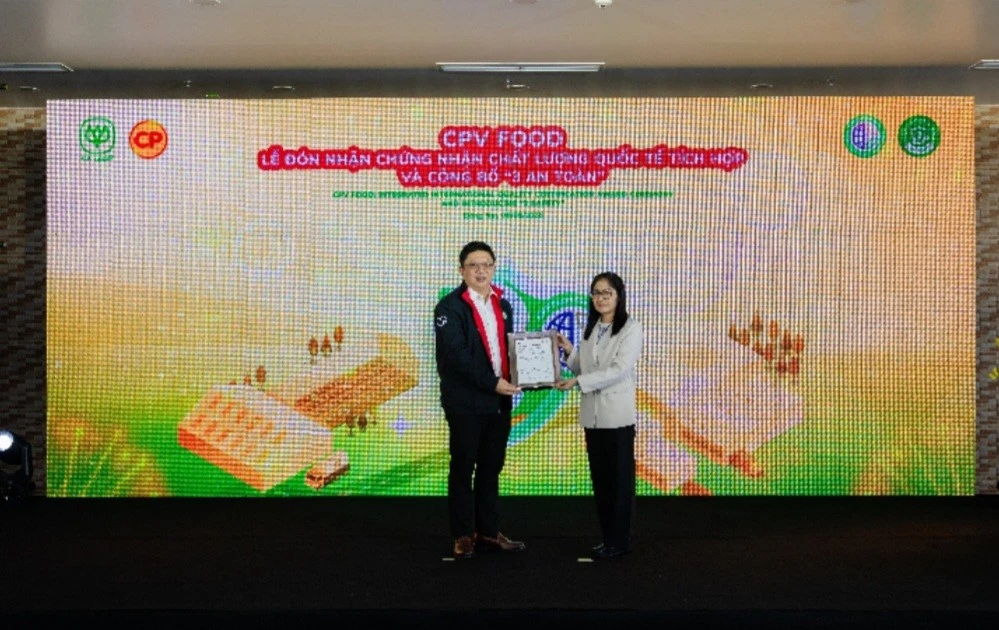
CPV Food Nâng Tầm Thực Phẩm Việt Với Chứng Nhận Quốc Tế CPF Food Standard
CPV Food chính thức đạt chứng nhận CPF Food Standard, tiên phong áp dụng chuẩn quản trị thực phẩm toàn cầu cùng chiến lược '3 An Toàn'. Xem chi tiết tại đây!
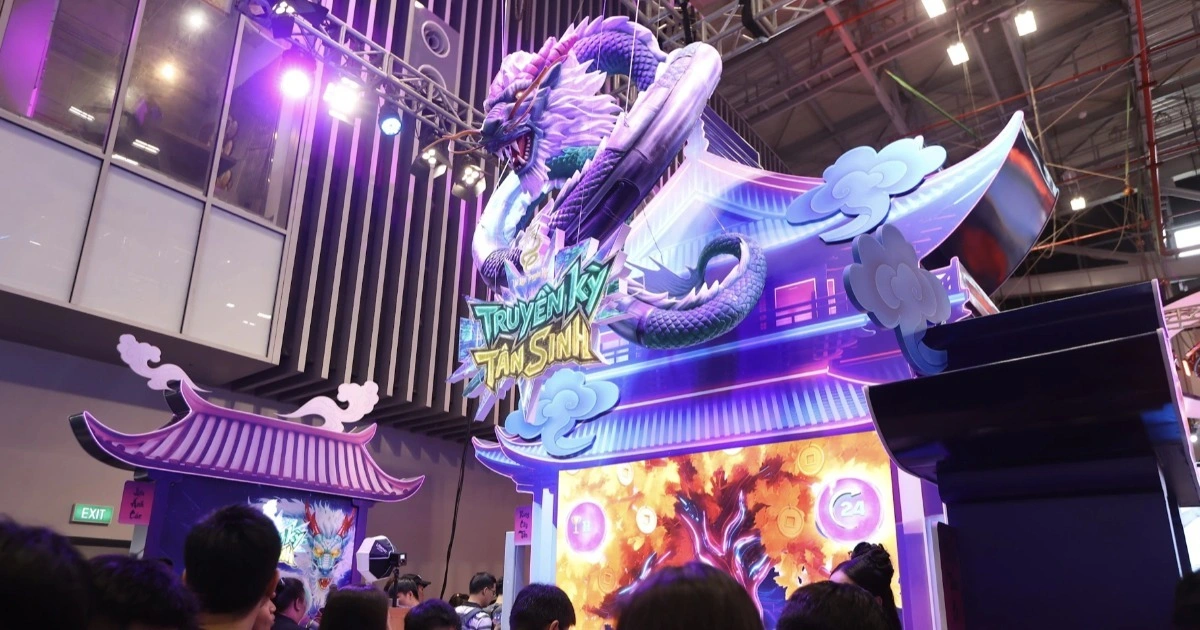
Ngành Game Việt Nam: Bước Nhảy Vọt Tới Mốc 2,42 Tỷ USD Và Chiến Lược AI
Khám phá tiềm năng bứt phá của ngành game Việt Nam với mục tiêu doanh thu 2,42 tỷ USD vào năm 2029, sức hút từ eSports và cuộc cách mạng AI. Xem ngay!