Chiến lược cho vay ủy thác tại Khánh Hòa: Đưa vốn chính sách chạm đúng đích
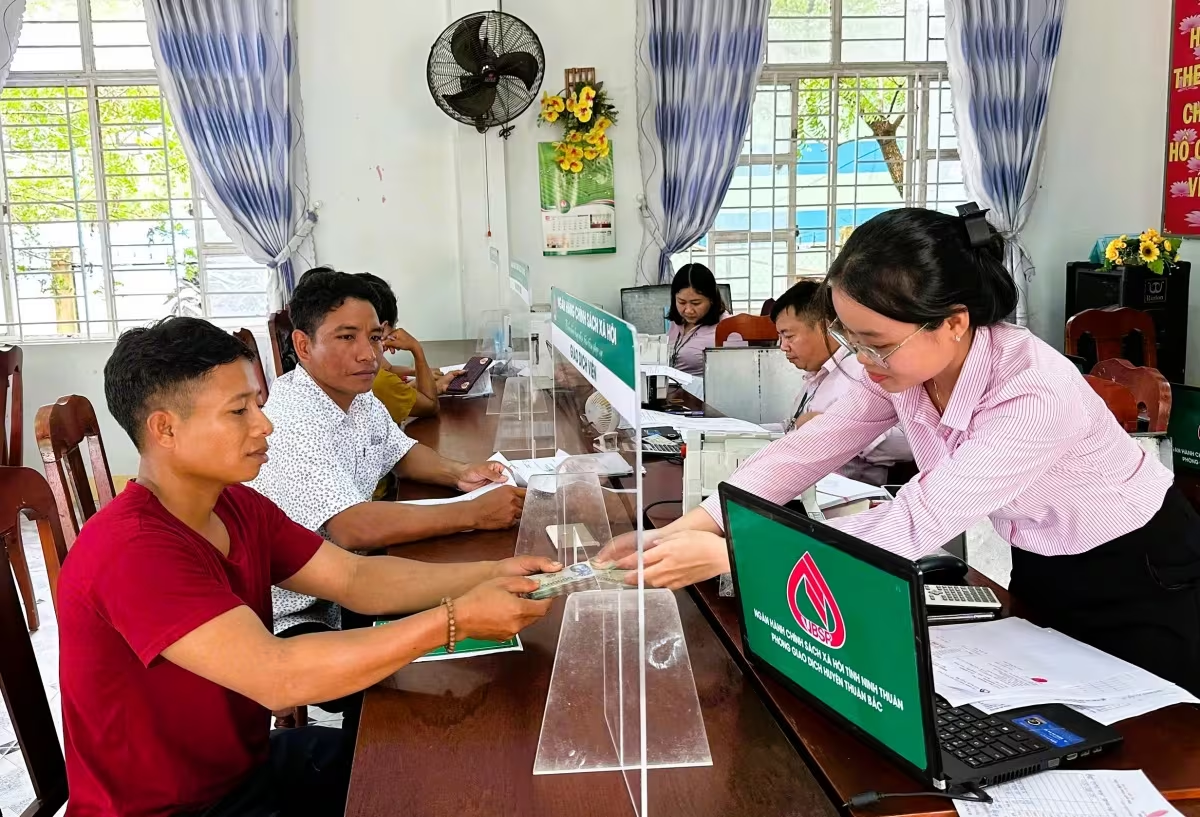
Khám phá mô hình cho vay ủy thác hiệu quả tại Khánh Hòa giúp hộ nghèo tiếp cận vốn chính sách, đạt thành tích 0% nợ quá hạn và tạo sinh kế bền vững. Xem ngay!
Hoạt động cho vay ủy thác tại Khánh Hòa đang khẳng định vai trò then chốt trong việc đưa nguồn vốn tín dụng chính sách đến đúng đối tượng, tạo sinh kế bền vững cho hộ nghèo.
Tại những vùng đất phía Nam tỉnh Khánh Hòa, nơi địa hình chia cắt và khí hậu khắc nghiệt với đặc trưng “gió phang, nắng rang”, sinh kế của người dân chủ yếu dựa vào nương rẫy và chăn nuôi nhỏ lẻ. Trong bối cảnh đó, nguồn vốn tín dụng chính sách không đơn thuần là những con số giải ngân, mà trở thành điểm tựa sinh tồn, giúp hàng nghìn hộ dân thay đổi số phận.
Thách thức từ thực địa và bài toán tiếp cận vốn
Hai xã Công Hải và Thuận Bắc là những địa bàn điển hình cho sự khó khăn về kinh tế - xã hội. Với tỷ lệ đồng bào dân tộc thiểu số chiếm tới 62,47%, cùng áp lực từ các hộ nghèo (3,36%) và cận nghèo (7,77%), việc triển khai tín dụng không thể áp dụng theo cách truyền thống. Nếu chỉ dựa vào thủ tục hành chính tại quầy, nhiều đối tượng thụ hưởng sẽ bị bỏ lại phía sau do rào cản về khoảng cách và trình độ tiếp cận thông tin.
Để giải quyết bài toán này, Phòng giao dịch Ngân hàng Chính sách xã hội (NHCSXH) Thuận Bắc đã triển khai mô hình cho vay ủy thác thông qua các tổ chức chính trị - xã hội. Đây được coi là giải pháp chiến lược để “điều hướng” dòng vốn chảy đúng địa chỉ, đúng thời điểm, đảm bảo an sinh xã hội ngay từ cơ sở.
Mô hình “Kiềng ba chân”: Ngân hàng - Hội đoàn thể - Chính quyền
Sự thành công của tín dụng chính sách tại Thuận Bắc không đến từ sự đơn độc của ngân hàng, mà là kết quả của cơ chế phối hợp chặt chẽ giữa ba bên. Trong đó, các tổ chức hội đoàn thể đóng vai trò là “cánh tay nối dài” thực thụ.
Vai trò điều phối của các tổ chức hội
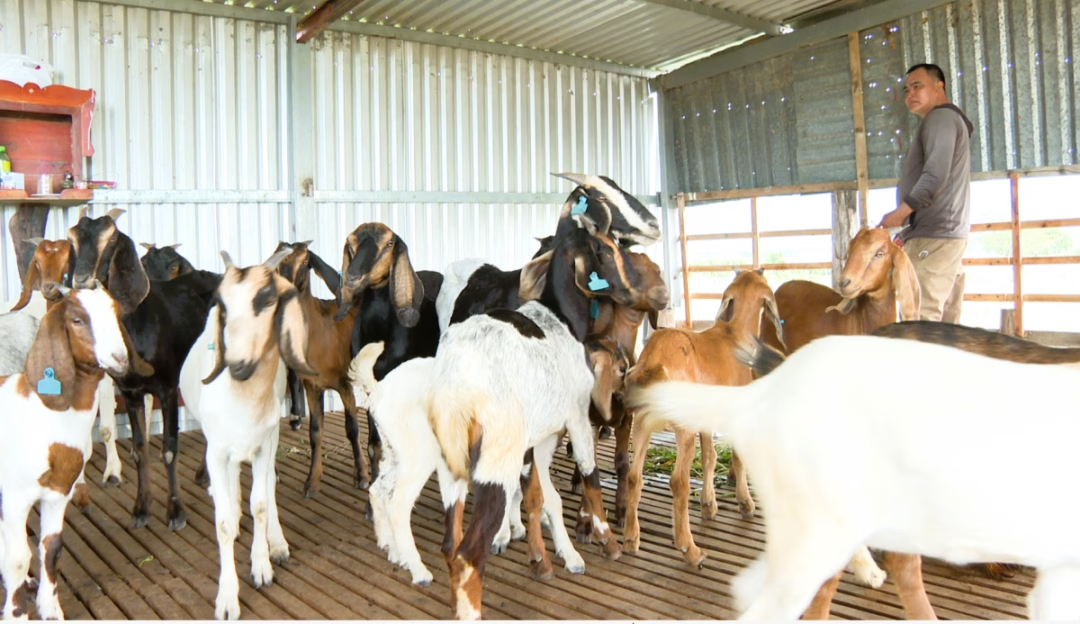
Ông Nguyễn Ngọc Ba, Giám đốc Phòng giao dịch NHCSXH Thuận Bắc, nhấn mạnh rằng các tổ chức nhận ủy thác không chỉ làm nhiệm vụ trung gian mà còn thực hiện công tác tuyên truyền, quán triệt quyền lợi và nghĩa vụ của người vay. Việc hình thành các Tổ tiết kiệm và vay vốn (TK&VV) đã giúp người dân xây dựng thói quen tích lũy, thay vì chỉ phụ thuộc vào vốn vay.
Điểm sáng từ Hội Liên hiệp Phụ nữ xã Công Hải
Điển hình như tại xã Công Hải, Hội Liên hiệp Phụ nữ đã biến tín dụng chính sách thành công cụ giảm nghèo bền vững. Bà Katơr Thị Biệt, Chủ tịch Hội Phụ nữ xã, cho biết hiện Hội đang quản lý dư nợ hơn 56 tỷ đồng với 853 hộ vay thông qua 17 tổ TK&VV. Đáng chú ý, dư nợ này đã tăng gần 10 tỷ đồng sau khi sáp nhập, cho thấy nhu cầu và niềm tin của người dân vào nguồn vốn ưu đãi là rất lớn.
Quản trị rủi ro: Bài học từ con số 0% nợ quá hạn
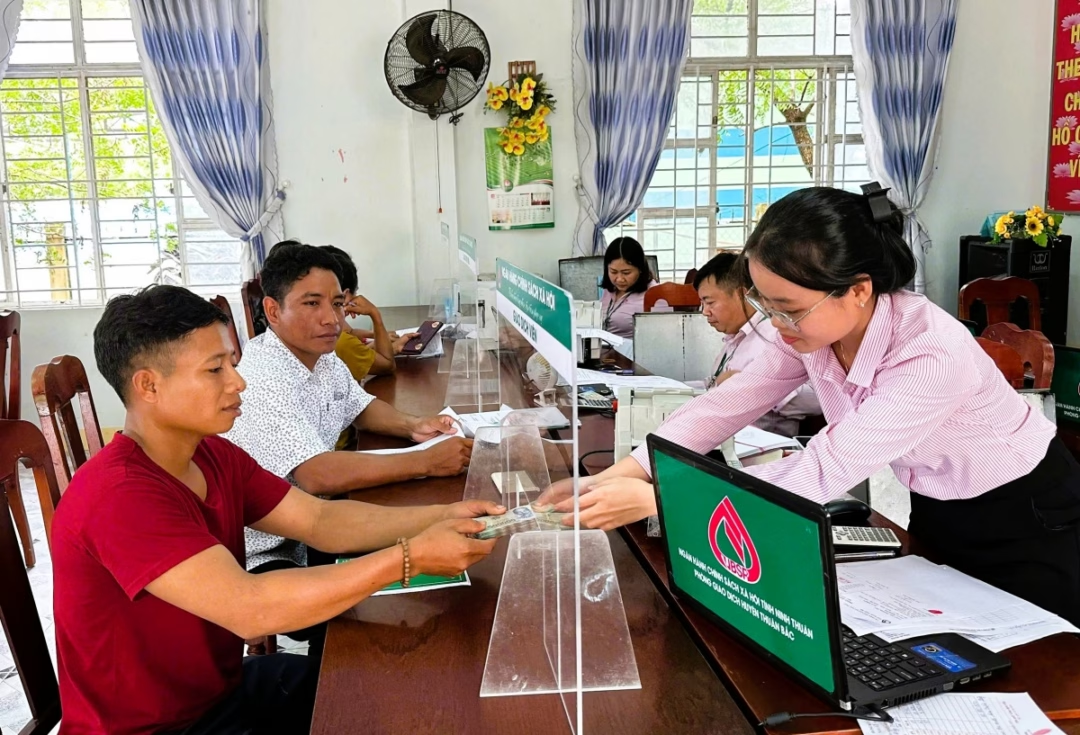
Một trong những thành tựu ấn tượng nhất là vào năm 2025, Phòng giao dịch NHCSXH Thuận Bắc là đơn vị duy nhất tại Khánh Hòa không phát sinh nợ quá hạn. Đây là một chỉ số cực kỳ quan trọng trong quản trị tín dụng, đặc biệt là với đối tượng khách hàng rủi ro cao như hộ nghèo.
Kết quả này đạt được nhờ quy trình giám sát đa tầng:
- Giám sát trực tiếp: Các tổ chức hội đồng hành cùng người vay từ khâu chọn mô hình sản xuất đến khi thu hoạch.
- Xử lý linh hoạt: Đối với các hộ gặp rủi ro khách quan (thiên tai, dịch bệnh), ngân hàng phối hợp cùng địa phương rà soát và đề xuất xử lý kịp thời theo quy định.
- Theo dõi sát sao: Ngay cả với những hộ đi làm ăn xa, cán bộ cơ sở vẫn duy trì liên lạc để nhắc nhở nghĩa vụ trả lãi, nợ gốc.
Hiệu quả thực tế qua những con số “biết nói”
Số liệu trong 4 tháng đầu năm 2026 cho thấy sức lan tỏa mạnh mẽ của nguồn vốn này. Gần 110 tỷ đồng đã được giải ngân, đưa tổng dư nợ tính đến ngày 22/4/2026 lên trên 450 tỷ đồng với 5.869 khách hàng.
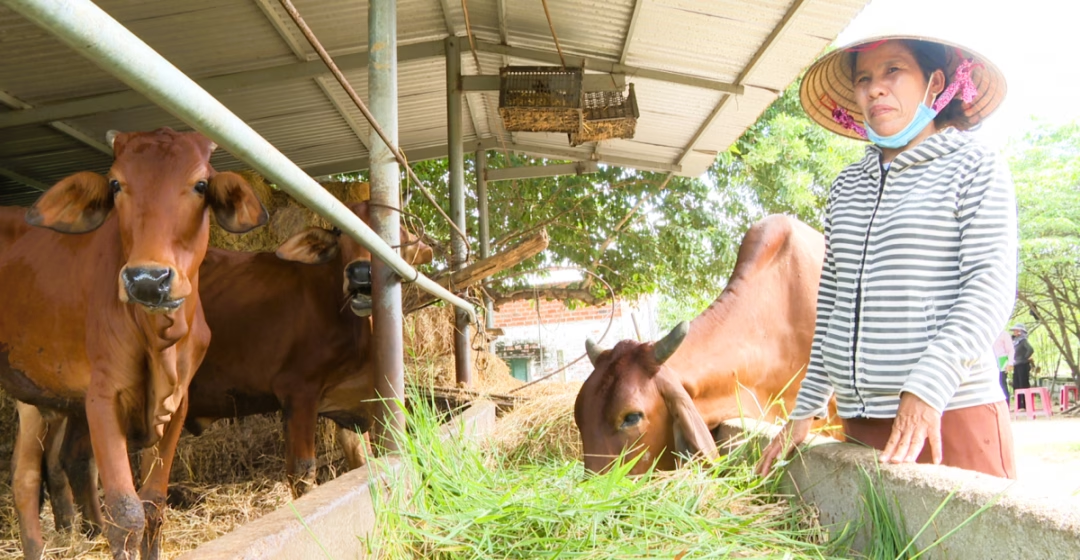
Để duy trì phong độ này, NHCSXH Thuận Bắc liên tục tổ chức tập huấn nghiệp vụ cho cán bộ kiêm nhiệm. Việc nâng cao năng lực cho đội ngũ “cánh tay nối dài” chính là chìa khóa để hạn chế rủi ro và tối đa hóa hiệu quả của mỗi đồng vốn chính sách.
Góc nhìn chuyên gia: Tín dụng chính sách không chỉ là cho vay
Nhìn từ thực tế tại Công Hải và Thuận Bắc, có thể thấy cho vay ủy thác không đơn thuần là hoạt động cung cấp tài chính, mà là một mô hình quản trị xã hội. Khi vốn vay đi kèm với sự hướng dẫn kỹ thuật và giám sát cộng đồng, nó sẽ tạo ra “vòng xoáy đi lên” về kinh tế. Bài học ở đây là: Vốn chỉ là điều kiện cần, sự đồng hành của chính quyền và đoàn thể mới là điều kiện đủ để thoát nghèo bền vững.
Liệu mô hình 0% nợ quá hạn của Thuận Bắc có thể nhân rộng ra các địa bàn khó khăn khác trên cả nước? Câu trả lời nằm ở sự tận tâm của cán bộ cơ sở và tính minh bạch trong bình xét cho vay.
Câu hỏi thường gặp (FAQ)
Cho vay ủy thác qua các hội đoàn thể có lợi ích gì?Giúp nguồn vốn tiếp cận chính xác đối tượng thụ hưởng, giảm thiểu rủi ro nợ quá hạn thông qua việc giám sát trực tiếp và hỗ trợ kỹ thuật sản xuất cho người vay ngay tại cơ sở.
Tại sao Phòng giao dịch NHCSXH Thuận Bắc đạt được tỷ lệ 0% nợ quá hạn năm 2025?Nhờ sự phối hợp chặt chẽ giữa ngân hàng, chính quyền và các hội đoàn thể trong việc bình xét đúng đối tượng, theo dõi sát sao quá trình sử dụng vốn và hỗ trợ kịp thời các hộ gặp rủi ro.
Vai trò của Tổ tiết kiệm và vay vốn trong mô hình này là gì?Đây là đơn vị trực tiếp quản lý người vay, giúp người dân hình thành thói quen tích lũy thông qua tiết kiệm hàng tháng và là cầu nối thông tin nhanh nhất giữa người dân với ngân hàng.
Câu hỏi thường gặp
Cho vay ủy thác qua các hội đoàn thể có lợi ích gì?
Giúp nguồn vốn tiếp cận chính xác đối tượng thụ hưởng, giảm thiểu rủi ro nợ quá hạn thông qua việc giám sát trực tiếp và hỗ trợ kỹ thuật sản xuất cho người vay ngay tại cơ sở.
Tại sao Phòng giao dịch NHCSXH Thuận Bắc đạt được tỷ lệ 0% nợ quá hạn năm 2025?
Nhờ sự phối hợp chặt chẽ giữa ngân hàng, chính quyền và các hội đoàn thể trong việc bình xét đúng đối tượng, theo dõi sát sao quá trình sử dụng vốn và hỗ trợ kịp thời các hộ gặp rủi ro.
Vai trò của Tổ tiết kiệm và vay vốn trong mô hình này là gì?
Đây là đơn vị trực tiếp quản lý người vay, giúp người dân hình thành thói quen tích lũy thông qua tiết kiệm hàng tháng và là cầu nối thông tin nhanh nhất giữa người dân với ngân hàng.
Quy trình & thành phần
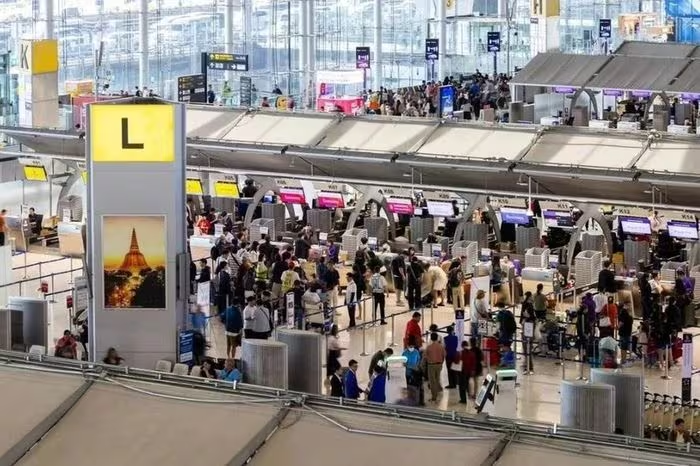
Cảnh báo: 6 sân bay lớn tại Thái Lan tăng mạnh phí dịch vụ hành khách
6 sân bay lớn tại Thái Lan tăng 50% phí dịch vụ hành khách quốc tế từ 20/6. Xem ngay chi tiết mức phí mới để chuẩn bị ngân sách cho chuyến du lịch Thái Lan sắp tới!
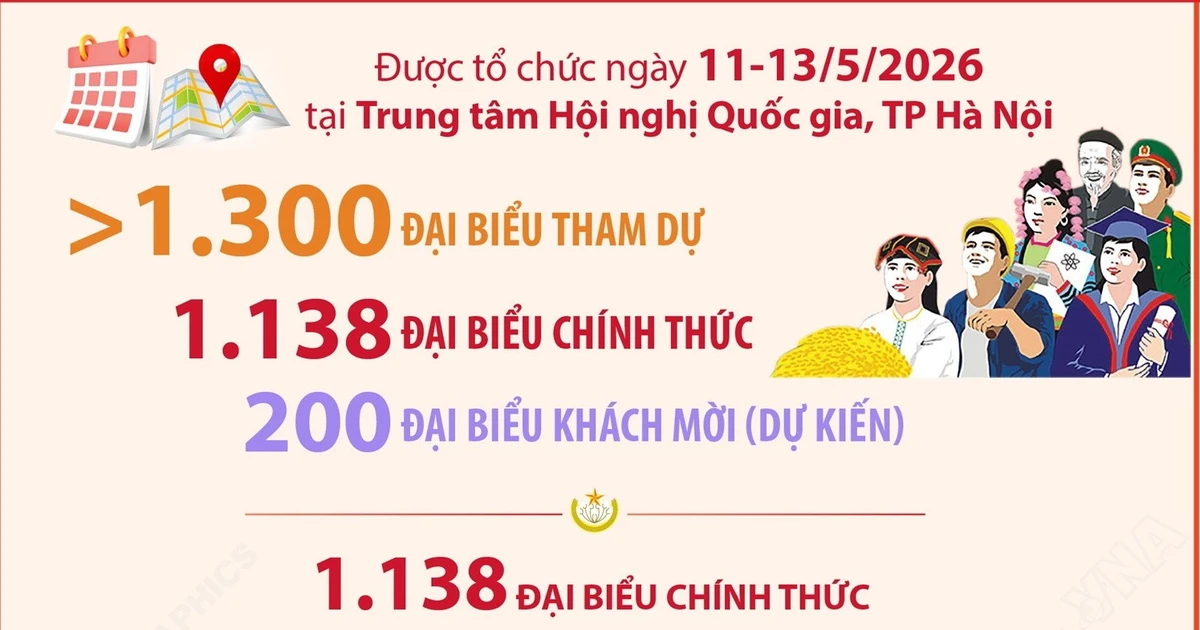
Đại hội MTTQ Việt Nam lần thứ XI: Hội tụ tinh hoa, thắt chặt đoàn kết
Đại hội MTTQ Việt Nam lần thứ XI quy tụ 1.300 đại biểu đa dạng, khẳng định tinh thần đại đoàn kết toàn dân tộc nhiệm kỳ 2026-2031. Xem chi tiết cơ cấu đại biểu!
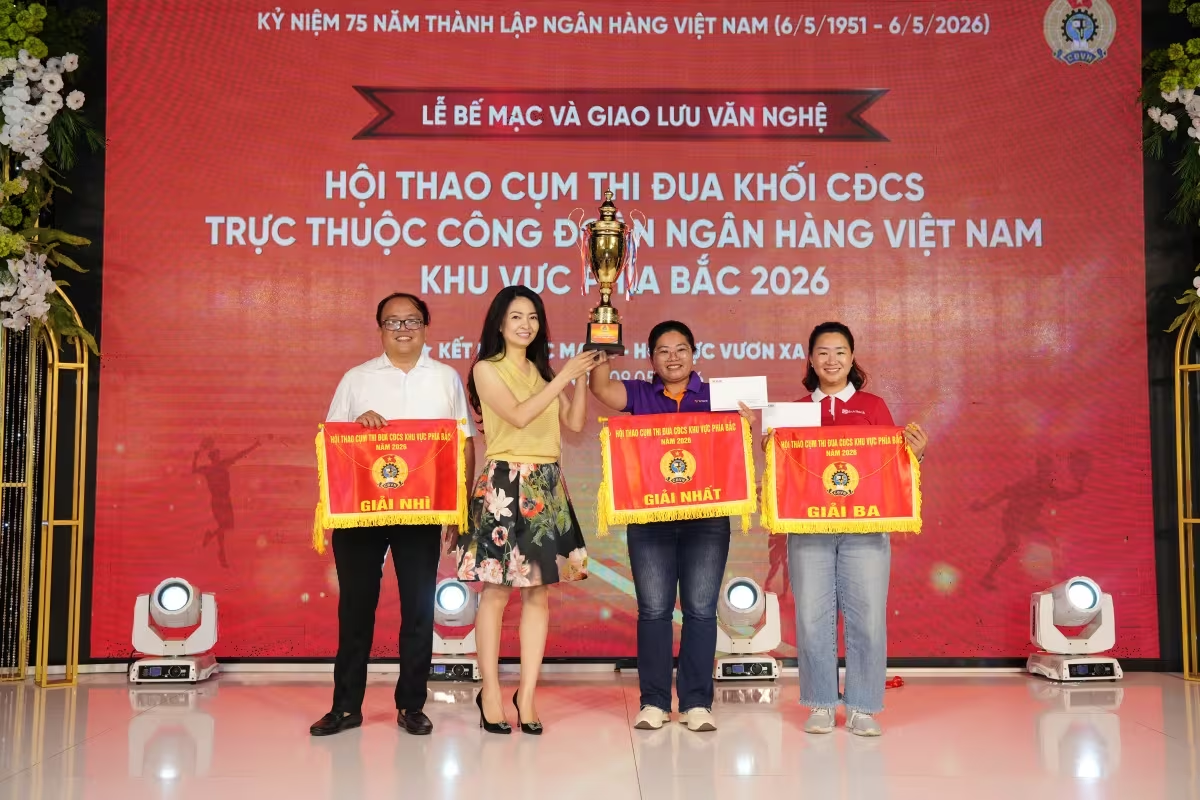
Hội thao Ngân hàng khu vực phía Bắc 2026: Kết nối sức mạnh, vươn xa
Khám phá không khí sôi động tại Hội thao ngành Ngân hàng khu vực phía Bắc 2026. Tinh thần "Khỏe sức mạnh - Hợp lực vươn xa" kết nối hàng ngàn cán bộ. Xem ngay!
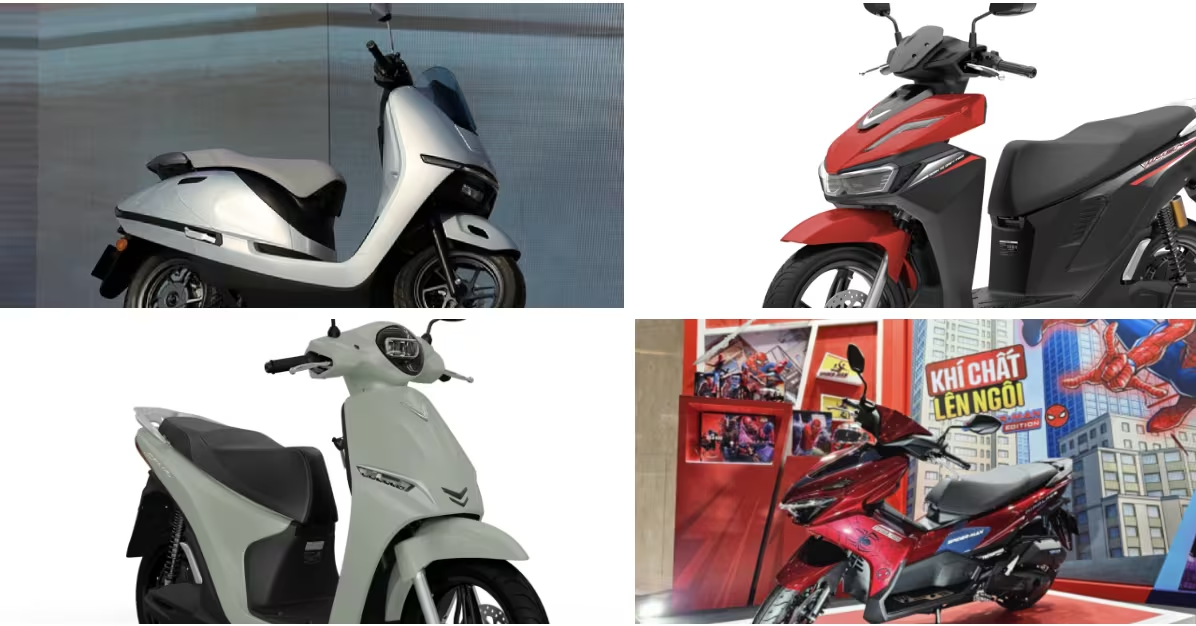
Thị trường xe máy Việt Nam 2026: Cuộc đua khốc liệt giữa xe điện và Hybrid
Thị trường xe máy Việt Nam 2026 phục hồi mạnh mẽ với sự đổ bộ của Honda UC3, Yamaha Gear Hybrid và VinFast Viper. Khám phá ngay xu hướng xe điện và hybrid mới nhất!